【導(dǎo)讀】在半導(dǎo)體行業(yè)創(chuàng)下歷史新高的一年之后,新年伊始依然延續(xù)了強(qiáng)勁的增長勢頭。根據(jù)Omdia的最新研究,2026年第一季度的半導(dǎo)體營收較2025年第四季度環(huán)比增長27%,達(dá)到3190億美元。存儲(chǔ)器營收是推動(dòng)這一增長的主要?jiǎng)恿Γ湓?026年第一季度的環(huán)比增幅超過80%。
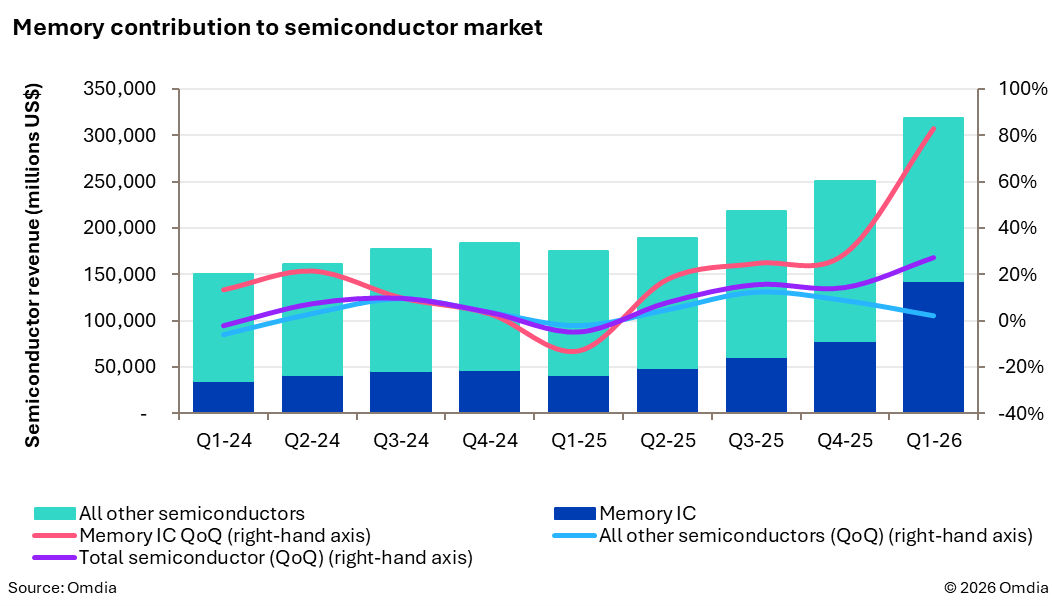
存儲(chǔ)器對(duì)半導(dǎo)體市場的貢獻(xiàn)
自O(shè)mdia于2002年第一季度開始按季度追蹤半導(dǎo)體市場以來,此次27%的環(huán)比增長創(chuàng)下了歷史最高紀(jì)錄。目前,該市場已連續(xù)三個(gè)季度實(shí)現(xiàn)兩位數(shù)的營收增長,預(yù)計(jì)2026年第二季度將繼續(xù)保持這一態(tài)勢。這使得半導(dǎo)體營收有望在2026年上半年突破7000億美元大關(guān)。AI相關(guān)需求依然強(qiáng)勁,而存儲(chǔ)器市場的供需失衡繼續(xù)成為半導(dǎo)體市場的主要趨勢之一。
存儲(chǔ)器市場再創(chuàng)歷史新高
動(dòng)態(tài)隨機(jī)存取存儲(chǔ)器(DRAM)和NAND閃存的營收持續(xù)強(qiáng)勁增長,單季度營收幾乎翻倍。強(qiáng)勁的AI需求深刻影響了DRAM和NAND市場,導(dǎo)致平均售價(jià)(ASP)大幅上漲。結(jié)果是,這兩大組件在2026年第一季度占據(jù)了所有半導(dǎo)體營收的40%以上,遠(yuǎn)高于約20%的長期平均營收份額。
在存儲(chǔ)器市場中,NAND是尤為強(qiáng)勁的增長貢獻(xiàn)者。由于全市場價(jià)格上漲,2026年第一季度NAND營收接近480億美元,環(huán)比增長96%。在持續(xù)的AI和數(shù)據(jù)中心需求以及供應(yīng)持續(xù)受限的共同推動(dòng)下,NAND平均售價(jià)環(huán)比大漲95%。隨著產(chǎn)能利用率保持高位,且供應(yīng)恢復(fù)受到技術(shù)轉(zhuǎn)型、良率爬坡和產(chǎn)品組合挑戰(zhàn)的限制,預(yù)計(jì)NAND市場的增長勢頭將持續(xù)至2026年第二季度,從而進(jìn)一步支撐營收增長和價(jià)格上漲。
除存儲(chǔ)器外,其余市場的增長更符合歷史規(guī)律
盡管存儲(chǔ)器市場打破了歷史規(guī)律,但半導(dǎo)體市場的其他部分并非如此。剔除存儲(chǔ)器IC的營收后可以看出,2026年第一季度半導(dǎo)體市場確實(shí)實(shí)現(xiàn)了增長,但幅度要溫和得多。非存儲(chǔ)器類半導(dǎo)體營收在2026年第一季度環(huán)比僅增長略超2%。從歷史上看,整體半導(dǎo)體市場和非存儲(chǔ)器部分的營收在第一季度通常會(huì)下降約4%。一些元器件的表現(xiàn)符合典型的季節(jié)性規(guī)律;微控制器(MCU)、分立器件和光電子市場在本年度第一季度出現(xiàn)了輕微到中位個(gè)位數(shù)的環(huán)比下降。然而,其他元器件——特別是AI和數(shù)據(jù)中心生態(tài)系統(tǒng)的相關(guān)產(chǎn)品——表現(xiàn)優(yōu)于第一季度通常出現(xiàn)的營收下滑趨勢。這為半導(dǎo)體市場的非存儲(chǔ)器部分帶來了適度的增長。
未來展望
隨著存儲(chǔ)器營收繼續(xù)引領(lǐng)半導(dǎo)體市場向前發(fā)展,預(yù)計(jì)2026年第二季度將延續(xù)強(qiáng)勁的增長勢頭。雖然第二季度的環(huán)比增速可能較第一季度有所放緩,但仍足以使半導(dǎo)體市場實(shí)現(xiàn)超過20%的環(huán)比增長。
Omdia CLT業(yè)務(wù)負(fù)責(zé)人Clifford Leimbach表示:“市場連續(xù)四個(gè)季度實(shí)現(xiàn)兩位數(shù)營收增長,充分表明了全球?qū)Π雽?dǎo)體的需求。預(yù)計(jì)2026年上半年的總營收將超過7000億美元。”