【導讀】弘信電子披露 2026 年三季報,在營收小幅回落的背景下利潤大幅改善,核心來自算力業務放量和 FPC 柔性電子板塊盈利修復。前三季度算力業務收入 26.15 億元,占總營收 47.53%,正式成為公司第一大收入來源,業務結構已經發生明顯變化。算力板塊同時覆蓋設備銷售與算力服務,無錫、廈門、汕頭多地 Token 工廠持續落地,海外算力服務鏈路也已經跑通首單。傳統 FPC 業務毛利率抬升、凈利潤同比大幅增長,持續配套折疊屏、AI 眼鏡等新型終端產品。除此之外,公司還通過燧弘智境布局物理 AI 智能體,切入工業、醫藥制造場景,同步探索空天地一體化方向。目前公司資金儲備充足,但算力設備采購帶來階段性現金流承壓,后續算力服務運營轉化效果值得持續跟蹤。
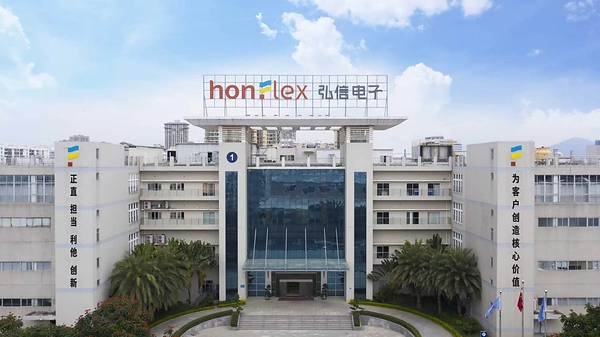
10月21日,弘信電子(300657.SZ)披露2026年第三季度報告。前三季度,公司實現營業收入55.01億元,歸屬于上市公司股東的凈利潤2.17億元,同比增長139.24%;扣非歸母凈利潤1.70億元,同比增長103.20%。綜合毛利率為14.27%,同比提升2.55個百分點。在營業收入同比略有下降的情況下,利潤實現較快增長,反映出公司盈利能力的改善。
業績變化背后,算力業務的增長與柔性電子業務的盈利修復形成雙重支撐。前三季度,弘信電子算力及相關業務收入達26.15億元,占營業收入比重升至47.53%,成為弘信電子第一大收入來源;算力業務凈利潤同比增長123.13%,FPC業務凈利潤同比增長830.93%。這意味著,弘信電子的業務結構正在發生變化,"柔性電子+普惠算力"雙輪驅動逐步成為其"All in AI"戰略的重要支撐。
算力成為第一大收入來源,全棧運營能力加速成形
第三季度,弘信電子實現營業收入21.25億元,環比增長20.79%;歸母凈利潤9259萬元,環比增長7.61%;扣非歸母凈利潤8067萬元,環比增長34.09%。其中,算力業務收入11.49億元,環比增長55.33%,成為當季業務增長的重要動力。
從收入構成看,前三季度公司算力設備銷售收入21.04億元,同比增長15.28%;算力資源綜合服務收入5.10億元,同比增長20.28%。設備銷售構成當前算力業務的重要部分,服務收入也在穩步增長。弘信電子正以算力資源整合為基礎,將業務向AIDC建設與運營、異構算力、模型訓練與推理優化、HonMaaS模型服務及AI應用延伸,推動業務從設備交付向更完整的算力運營服務拓展。
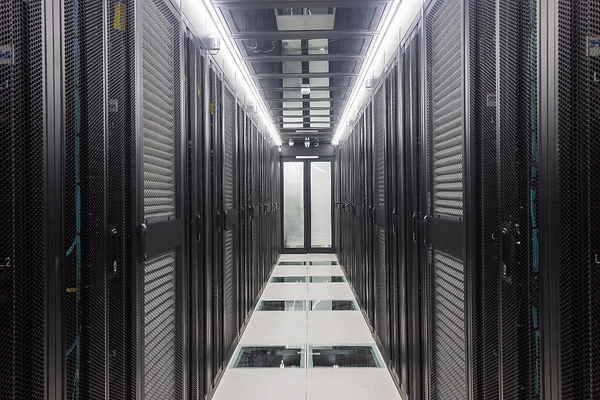
慶陽超級智算中心
Token工廠是這條業務鏈上的重要布局。今年以來,弘信電子持續推進無錫、廈門、汕頭等地Token工廠建設。8月,燧弘華創攜手廈門移動跑通首單Token出海服務,進一步打通算力供給與海外應用需求之間的服務鏈路。隨著項目建設和服務交付推進,弘信電子正逐步完善算力資源整合、模型適配、推理優化與運營交付等環節。
與此同時,弘信電子持續推進算力服務能力,并加強技術人才儲備,為異構算力適配、模型優化和項目交付提供支撐。由設備銷售、算力服務到Token工廠運營,弘信電子的算力業務正在形成多層次布局。
柔性電子盈利修復,制造積累連接AI終端新需求
算力業務加快發展的同時,柔性電子仍是弘信電子不可忽視的產業基礎。前三季度,公司柔性電子業務實現營業收入25.46億元,主營業務毛利率為12.77%,同比提升3.50個百分點;FPC業務凈利潤同比增長830.93%,盈利能力明顯改善。
依托二十余年的FPC技術積累,弘信電子持續推進高端化布局,并與多家頭部客戶開展折疊屏、AI眼鏡等產品的FPC應用方案合作。隨著AI手機、AI眼鏡、智能汽車等終端發展,電子產品對輕薄化、高集成度和精密制造提出更高要求。公司通過智能制造升級,持續提升工藝精度、產品良率和交付效率,推動既有制造能力向高端產品與新興應用延伸。
從柔性電子到普惠算力,兩項業務面向不同市場,卻共同指向技術能力、工程化交付和產業協同。柔性電子提供長期制造積累,算力業務拓展新的增長空間,構成弘信電子區別于單一算力服務商或傳統電子制造企業的業務基礎。
從數字AI走向物理AI,拓展產業應用邊界
弘信電子的AI布局并未止步于算力基礎設施和模型服務,而是進一步向物理AI及更廣闊的產業場景延伸。
弘信電子攜手燧弘華創首席科學家齊國君教授共同設立燧弘智境,將其作為從算力運營向AI生態運營延伸的重要戰略支點,聚焦工業半結構化/非結構化場景,自研混合部署的類RSI物理AI智能體,構建"真實任務—數據管線—模型進化—規模部署"商業閉環。近期,燧弘智境牽頭的醫藥制造機器人高質量數據集建設項目入選2026年江蘇省高質量數據集建設重點項目名單,為相關技術在醫藥研發、制造、質檢和物流等場景的探索提供了項目基礎。
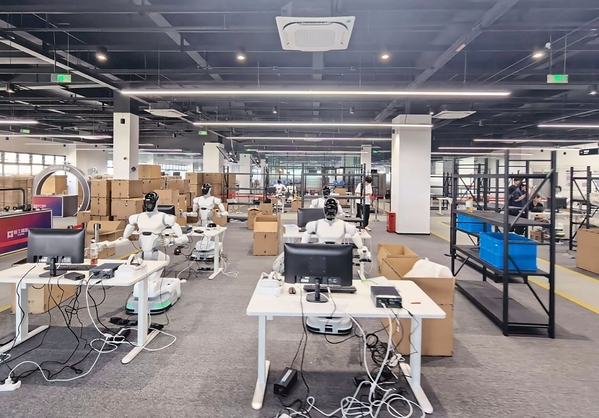
常熟訓練場
物理AI的關鍵,不只是讓模型具備理解和生成能力,還要讓智能系統能夠感知真實環境、完成具體任務,并在實際應用中持續迭代。圍繞這一方向,弘信電子探索物理AI Mall,嘗試連接算力、模型、數據、機器人與產業場景,推動技術能力與真實需求銜接。從數據建設到機器人應用,再到面向產業場景的協同平臺,這一布局有望進一步拓展弘信電子AI業務的應用邊界,相關成果仍有待后續技術進展和商業化落地檢驗。
另一條面向未來的探索是空天地一體化。隨著衛星與空間基礎設施、數據資源、算力、模型和智能終端之間的聯系不斷增強,AI應用有望從數字空間延伸至更廣闊的物理空間。弘信電子圍繞"星—數—模—端—用"協同開展布局探索,體現了其對AI基礎設施與未來應用形態的前瞻關注。物理AI與空天地一體化并非現有算力業務的簡單延伸,而是對未來產業場景、技術協同和應用空間的進一步探索。
從制造積累到AI全棧運營,形成差異化發展路徑
利潤增長之外,資金與現金流也反映出公司業務擴張所處的階段。前三季度,弘信電子經營活動產生的現金流量凈額為-3.76億元,主要受算力服務器采購預付款增加影響;籌資活動產生的現金流量凈額為19.76億元,主要來自向特定對象發行股份、控股子公司權益融資及債務融資的增加。截至三季度末,公司貨幣資金余額18.23億元,同比增長264.28%。隨著前期采購設備陸續交付,Token工廠運營和算力綜合服務的收入轉化情況,將成為后續觀察業務投入產出效率的重要方面。
從前三季度表現看,弘信電子正處于業務結構調整與AI布局深化并行推進的階段:算力業務成為第一大收入來源,柔性電子盈利能力修復,物理AI與空天地一體化則進一步拓展未來發展方向。
相較于單純以算力規模衡量企業競爭力,弘信電子的特點在于同時擁有柔性電子制造積累、算力資源整合與運營能力,并嘗試將這些能力延伸至模型服務和真實產業場景。從柔性電子制造走向AI全棧運營的產業實踐者,或許更能概括其發展路徑:以制造能力為根基,以算力運營為支撐,以產業應用為牽引,推動AI從數字世界走向物理世界,并探索更廣闊的空天地一體化應用空間。未來,這一路徑能否持續釋放價值,最終仍將體現在技術能力、項目交付、商業化成果與經營質量的協同提升上。
結論
這份三季報印證了弘信電子 “柔性電子 + 普惠算力” 雙輪戰略的階段性成效。算力業務已經從新業務成長為增長主力,不再只是簡單售賣服務器,逐步往算力運營、模型服務、Token 出海服務延伸;而深耕多年的 FPC 制造業務穩住基本盤,盈利能力修復,為 AI 終端硬件配套提供制造根基。區別于純算力廠商,弘信電子試圖打通硬件制造、算力運營、產業場景 AI 應用這條差異化路線,物理 AI、空天地一體化屬于更長期的前瞻布局,商業化還需要時間驗證。現階段最大看點在于,后續算力服務收入能否持續起量、改善投入產出,讓算力業務從資本投入階段轉向穩定盈利,和柔性電子業務形成更持續的協同。