【導讀】Gartner最新發布的半導體收入預測,數字相當扎眼:2026年全球半導體收入預計達到1.6萬億美元,比2025年增長92%,2027年還要再沖到1.9萬億。驅動這個增速的,一是AI基礎設施的持續投入,二是內存價格進入了一個超預期的上行周期。內存今年在半導體總收入中的占比將從27%跳到54%,DRAM和NAND的增幅分別達到246%和371%。Gartner的分析師認為,這已經不是一個普通的周期波動,而是半導體行業進入了一個本質上不同的增長階段。
Gartner研究總監Ben Lee表示:“半導體行業正進入一個本質上全新的增長階段。在AI基礎設施持續投入,以及超預期的內存漲價周期的雙重驅動下,行業擴張速度正在大幅加快。”
Lee表示:“AI基礎設施規模不斷擴張,這不僅在重塑半導體生態系統中的投資格局,也在重新定義行業的應用結構。預計到2030年,AI數據中心生態系統在半導體總收入中的占比將從2026年的36.5%提升至53%以上,體現出半導體創造價值的領域以及行業的需求演進路徑正在發生結構性轉變。”
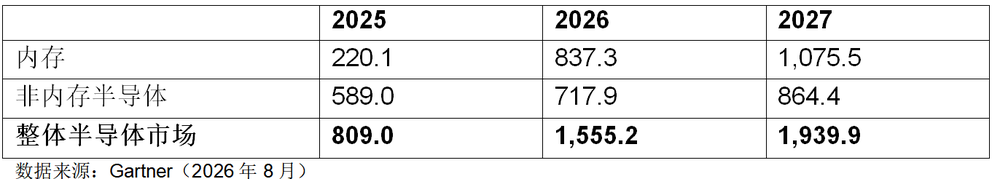
2026年全球內存收入預計將達到8370億美元,2027年將突破1萬億美元。內存仍是2026年半導體行業增長的核心驅動力,其在半導體總收入中的占比將從2025年的27%提升至54%(詳見表1)。
表1:2025-2027年全球半導體收入預測(單位:十億美元)
2026年DRAM收入預計增長246.6%,NAND閃存收入預計增長371.9%。盡管2027年預計將有新增產能入市,但隨著AI基礎設施持續部署帶動內存需求上升,供需關系預計仍將維持緊張。
Gartner研究總監Shrish Pant表示:“AI基礎設施從根本上重塑了內存市場格局。2026年內存價格上行加速行業增長,而AI基礎設施的持續部署、單臺AI服務器內存容量的提升,以及高帶寬內存(HBM)的持續需求,將支撐內存收入在2027年及未來繼續增長。”
AI基礎設施帶動非內存半導體市場增長
隨著AI集群向更大規模、更快運算速度、更高功耗的方向演進,其對CPU、網絡芯片、電源管理、模擬器件以及光互連技術的投資需求正在持續提升。
Lee表示:“AI正在拓展整個基礎設施堆棧中的半導體市場機會,而非僅利好單一器件品類。不計內存收入,Gartner預計非內存半導體收入將從2025年的5890億美元增至2026年的7180億美元,增長21.9%,并于2027年達到8640億美元。”
結論
從預測數據來看,AI對半導體的拉動已經不是局部效應,而是在重塑整個行業的結構。內存是眼下最大的受益者,HBM、單臺服務器內存容量提升這些需求在持續推高價格和出貨量。但AI基礎設施的擴張也在帶動非內存市場——CPU、網絡芯片、電源管理、模擬器件、光互聯這些品類都在漲,非內存半導體收入預計從2025年的5890億增長到2027年的8640億。更重要的是,Gartner判斷AI數據中心在半導體總收入中的占比將從2026年的36.5%提升到2030年的53%以上,這說明增長動能在從通用計算向AI專用計算轉移。對行業參與者來說,這個趨勢意味著需求結構在變,過去的周期經驗可能不再適用。