【導讀】Omdia 最新初步數據顯示,2026 年第三季度全球智能手機出貨量同比大跌 20%,跌幅遠高于二季度的 6%,出貨規模創下 2013 年以來同期最低水平。即便各大品牌集中發布旗艦新機、渠道提前為年末旺季備貨,整體出貨依舊環比走弱。究其根源,內存與存儲元器件價格持續上漲,不斷壓縮廠商利潤空間,企業不得不主動削減低利潤入門機型的出貨量。
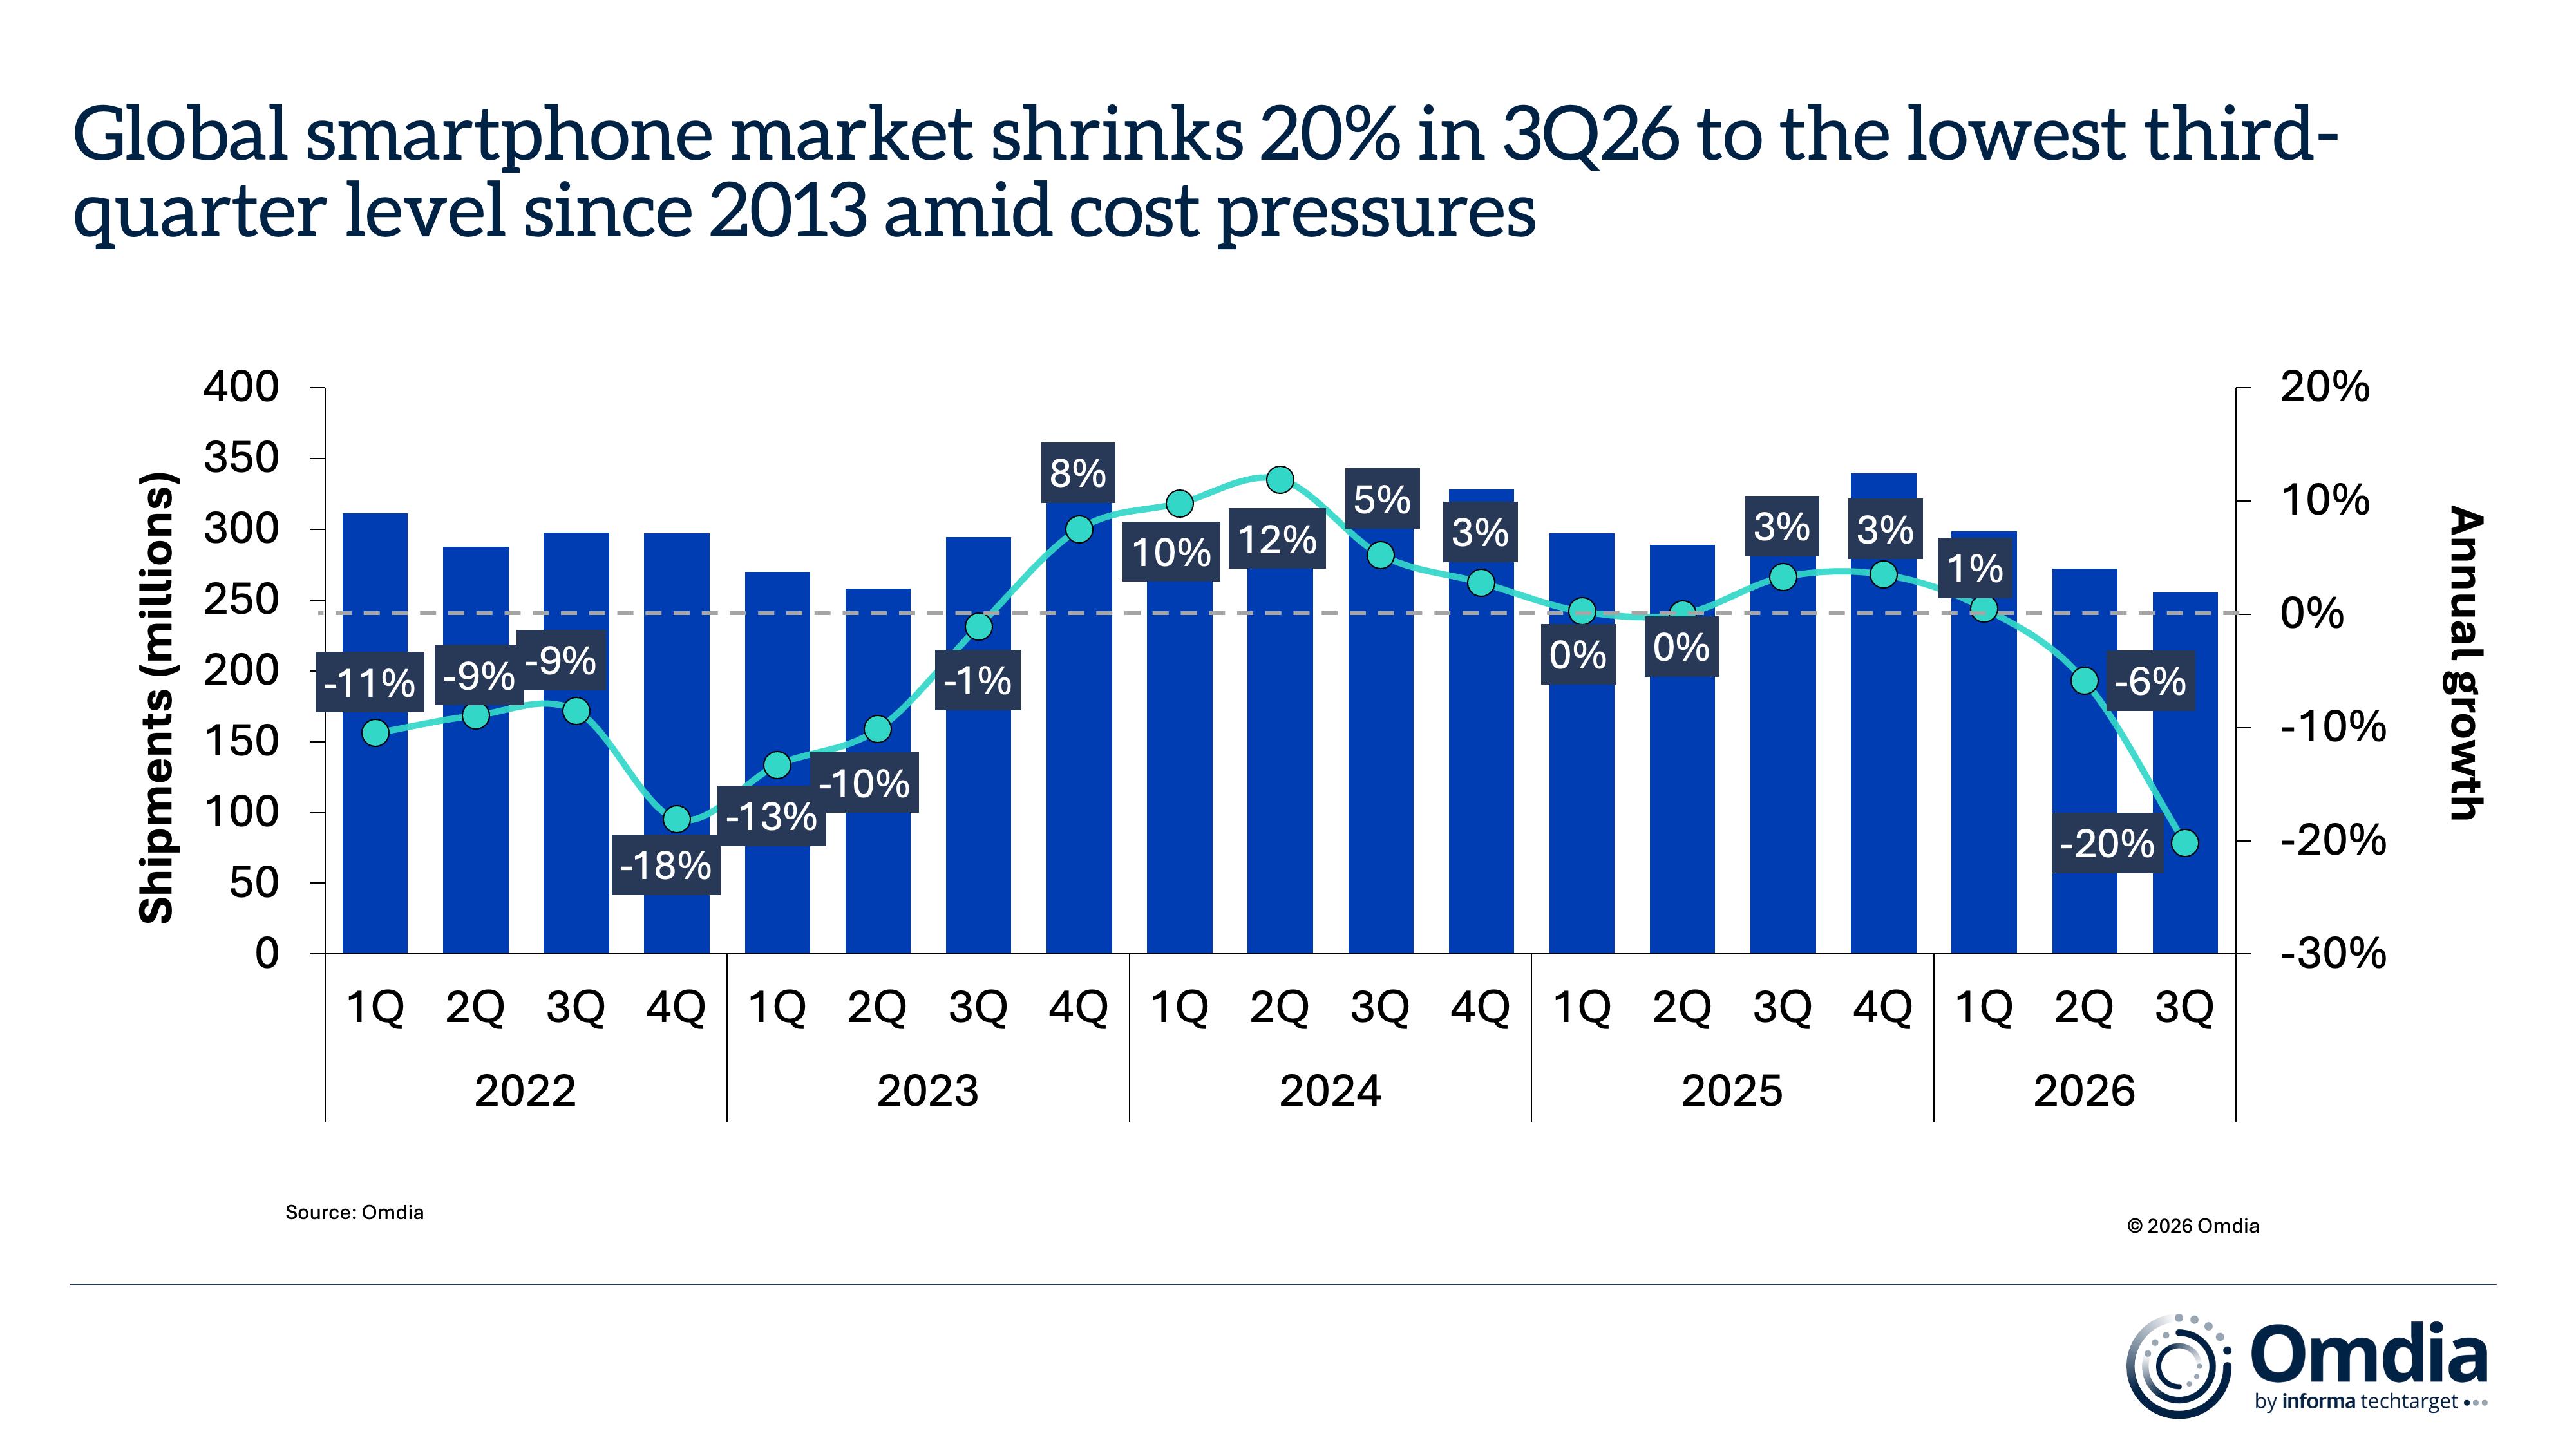
2026年第三季度全球智能手機市場下滑20%,成本壓力下出貨量降至2013年以來同期最低
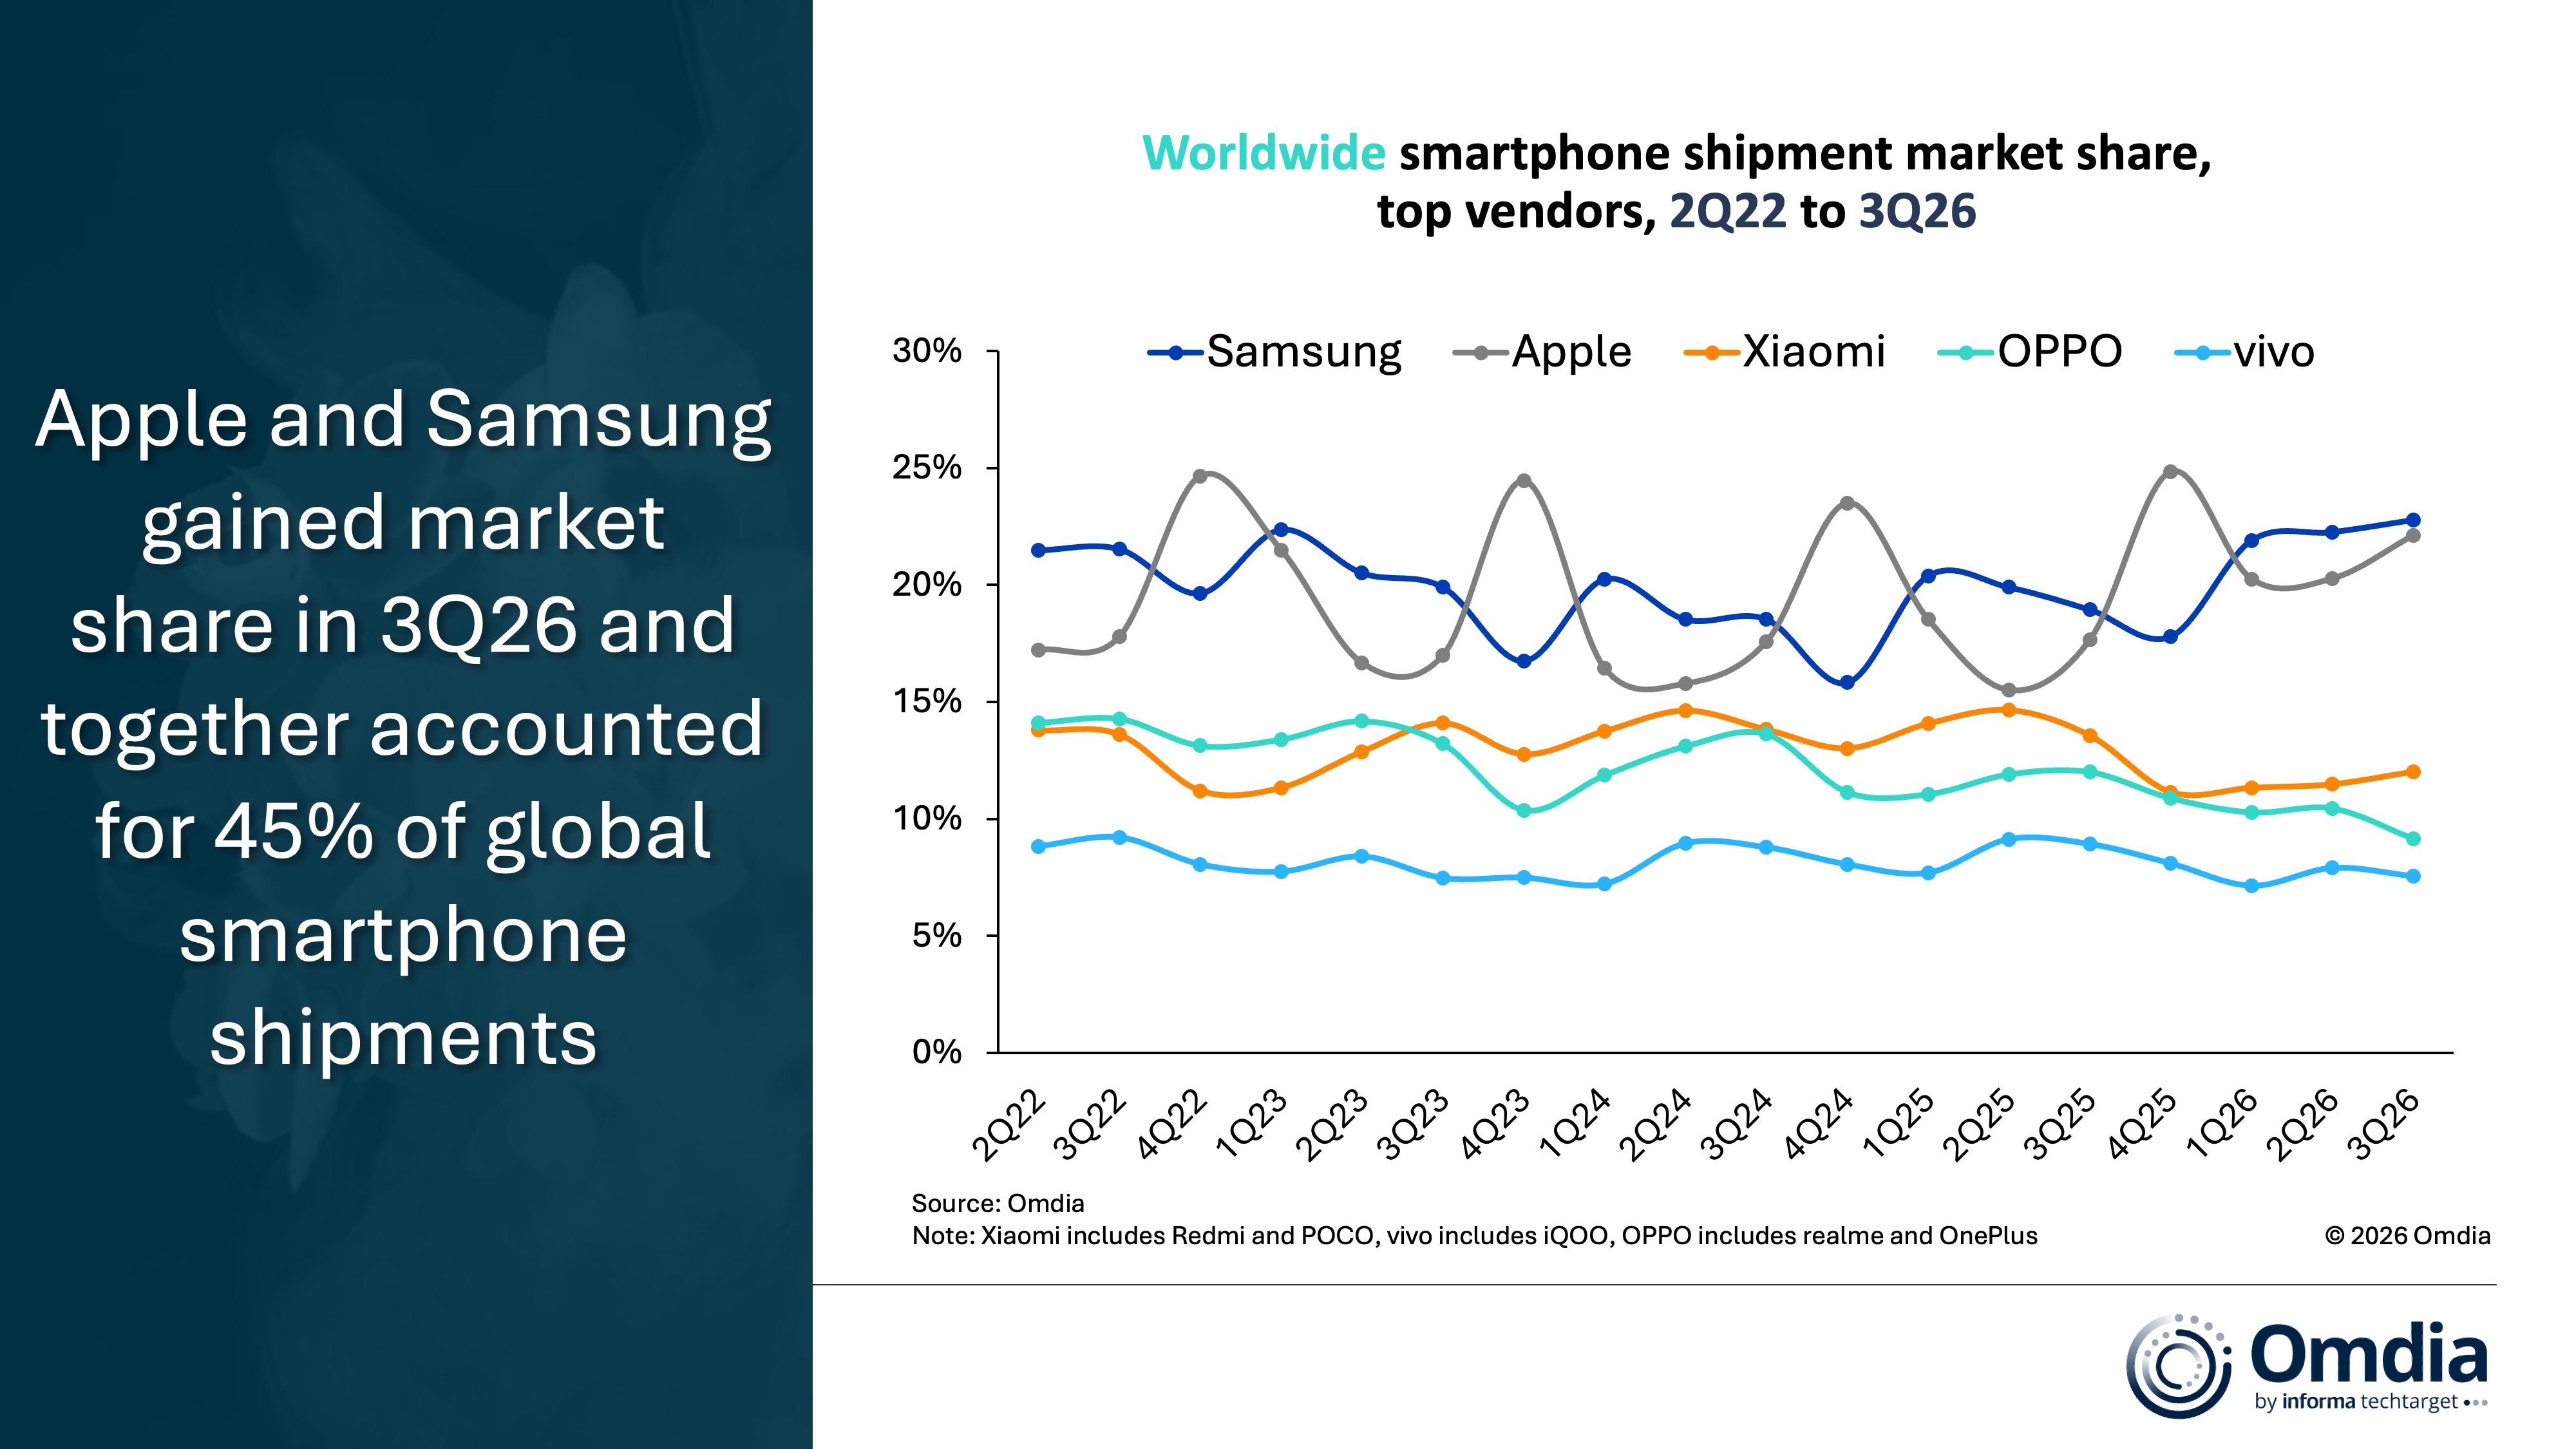
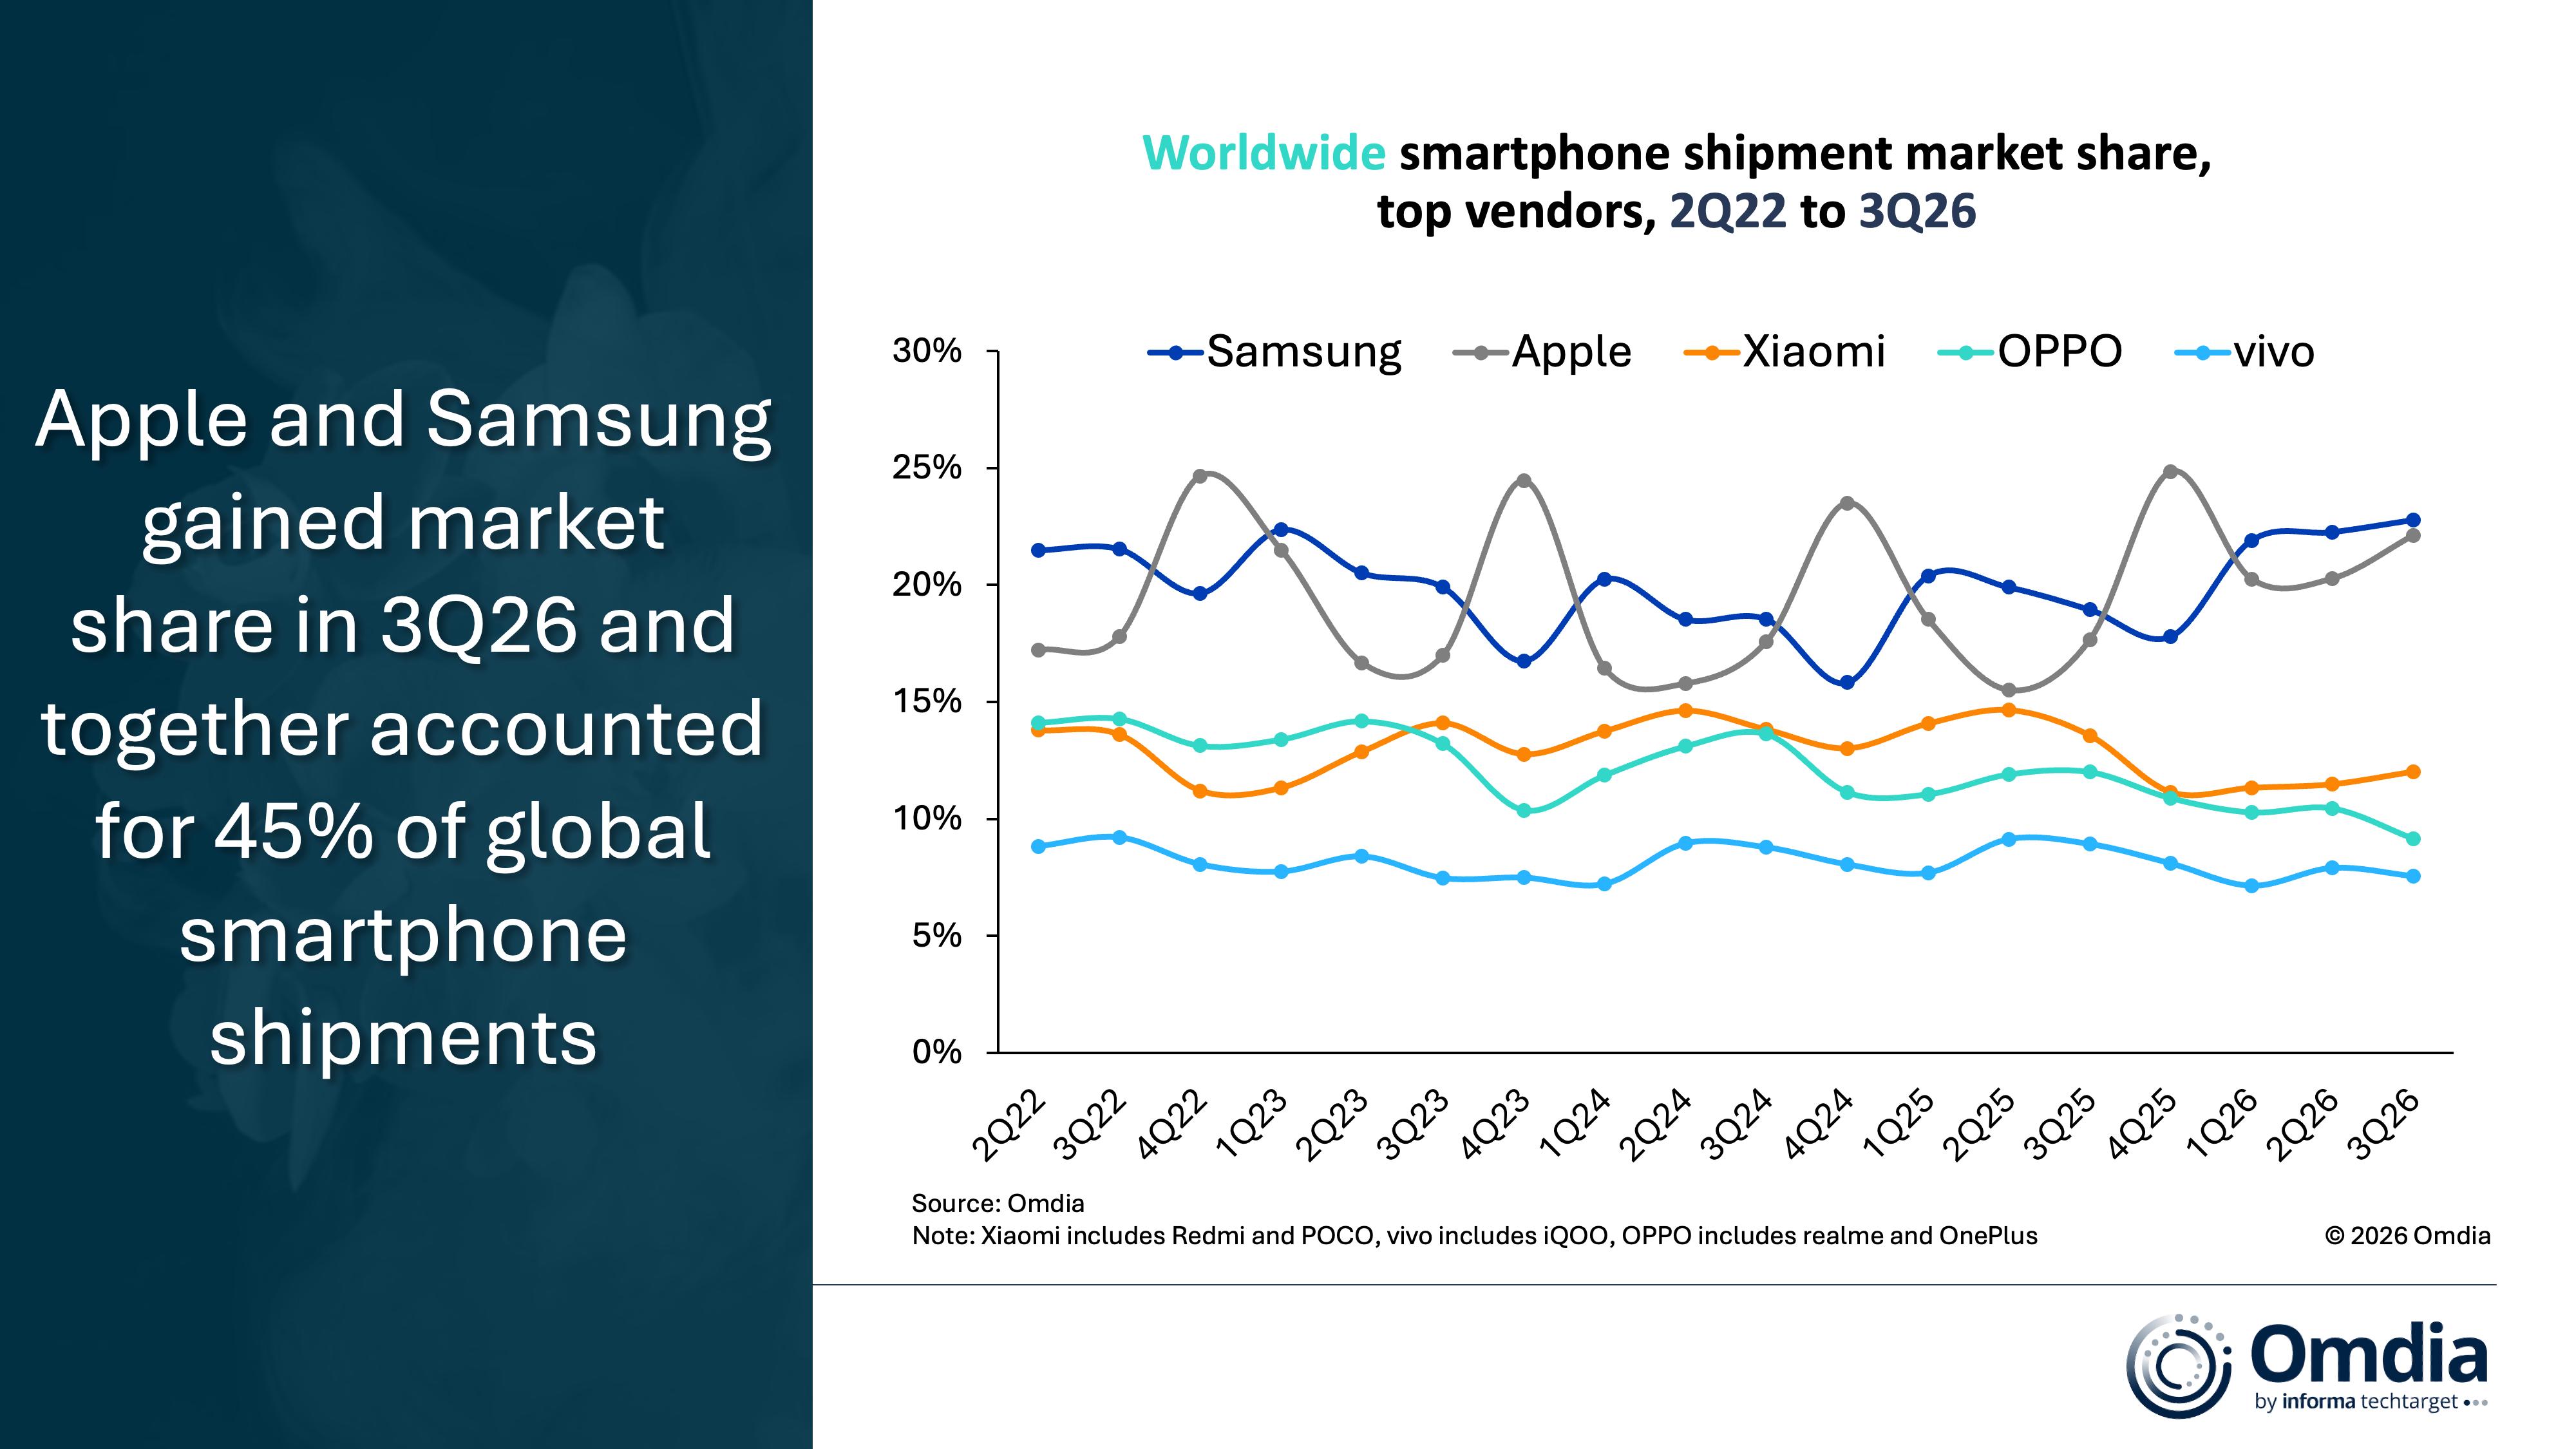
2026年第三季度,蘋果和三星市場份額提升,合計占全球智能手機出貨量的45%
市場下行進一步加劇了競爭格局的兩極分化。三星和蘋果合計占全球出貨量的45%,較去年同期提升約8個百分點。與主要面向大眾市場、出貨量降幅更大的競爭對手相比,兩家廠商表現出較強的韌性,表明當前市場下行正在重塑競爭格局。
三星以23%的市場份額穩居第一,盡管出貨量同比下降,市場份額仍有所提升。廣泛的產品組合和成熟的全球渠道布局幫助三星緩解了市場下行的沖擊,8月發布的Galaxy Z Fold8和Flip8系列也鞏固了其高端定位。展望未來,平衡出貨規模、產品組合的盈利能力與高端化進程,對維持三星的競爭地位將愈發重要。
蘋果位列第二,市場份額為22%,在整體市場下行中展現出較強的韌性。iPhone 17系列需求持續,9月發布的iPhone 18 Pro和Pro Max也幫助蘋果保持了市場勢頭。iPhone Duo標志著蘋果進入折疊屏智能手機市場,使其產品陣容突破傳統形態,為滿足不斷變化的消費者需求、獲取增量需求帶來新的機會。盡管AI尚未成為消費者購機的主要驅動因素,Apple Intelligence有望在打造差異化用戶體驗、維持蘋果長期生態優勢方面發揮越來越重要的作用。
小米以12%的市場份額穩居第三,OPPO(含realme和一加)以9%的市場份額位列第四。vivo以8%的市場份額躋身前五。
內存成本上漲正在擠壓各價位段的盈利空間,對價格更敏感的產品受到的影響尤為明顯。這也迫使廠商重新評估入門級產品的盈利能力,在產品定位、定價和市場覆蓋方面作出更審慎的選擇。廠商正優先推動均價增長和產品結構優化,從而維持出貨價值并保護盈利能力。
Omdia首席分析師侯林(Hayden Hou)表示:“元器件成本上漲以及廠商應對策略的差異正在重塑競爭格局,但僅看市場份額并不能反映全貌。隨著廠商在出貨規模、收入和盈利能力之間作出不同取舍,評估其表現時不能僅看其出貨量本身。更重要的是,廠商在本輪市場下行中作出的戰略決策,其長期影響可能超越當前的成本周期。拓展新的渠道合作伙伴、提升購機融資能力、強化高端產品組合,將決定哪些廠商能夠在成本壓力緩解后,建立更具競爭力且可持續的商業模式。”
Omdia資深分析師鐘曉磊(Lucas Zhong)表示:“對于主要依靠價格優勢參與競爭的廠商,在維持出貨規模的同時保護盈利能力,已成為愈發艱難的平衡。這一壓力在新興市場尤為突出,當地消費者對價格更加敏感,廠商也高度依賴利潤空間本就有限的入門級機型。然而,通過縮減出貨量來保護利潤率存在長期風險,對新興廠商尤其如此。市場布局收縮可能削弱品牌曝光度及其在渠道中的影響力,而重建這些優勢或將需要數年時間。廠商需要更謹慎地選擇競爭市場,將資源集中在能夠兼顧盈利能力和市場地位的市場與產品上。”
鐘曉磊進一步表示:“展望第四季度,旗艦新品發布、促銷活動和節日仍難以抵消持續的供應端壓力。廠商需要在嚴格管理庫存的同時,采用更有效的購機融資、以舊換新及運營商合作方式來支持換機需求,避免依賴大范圍降價促銷。盡管出貨量仍面臨壓力,價格上漲正在逐步重塑消費者的價格預期,可能為未來換機周期中的高價值機型創造更多機會。能夠提升這類產品的購買便利性,并帶來切實用戶體驗改善的廠商,將在下一輪換機周期中占據更有利的位置。”

注:初步數據可能在最終發布時有所調整。
小米包含紅米和POCO,vivo包含iQOO。
OPPO包含realme和一加。
來源:Omdia 智能手機Horizon服務(出貨量),2026年10月
關于OMDIA
Omdia隸屬于Informa TechTarget, Inc.(納斯達克代碼:TTGT),是一家技術研究與咨詢機構。我們通過與行業領導者的深入交流及數十萬個數據點,建立對科技市場的深刻認知,將市場情報轉化為客戶的戰略優勢。從研發(R&D)到投資回報(ROI),我們識別最具潛力的機會,推動行業向前發展。